최근 두 달 사이 원/달러 환율이 1500원대에서 1340원대까지 가파르게 하락하면서 국내 대표 반도체 기업인 삼성전자와 SK하이닉스의 올해 영업이익 전망치가 일제히 하향 조정된 것으로 나타났다. 수출 비중이 절대적인 국내 반도체 산업 특성상 환율 하락에 따른 실적 환산 부담이 가중된 영향으로 풀이된다.
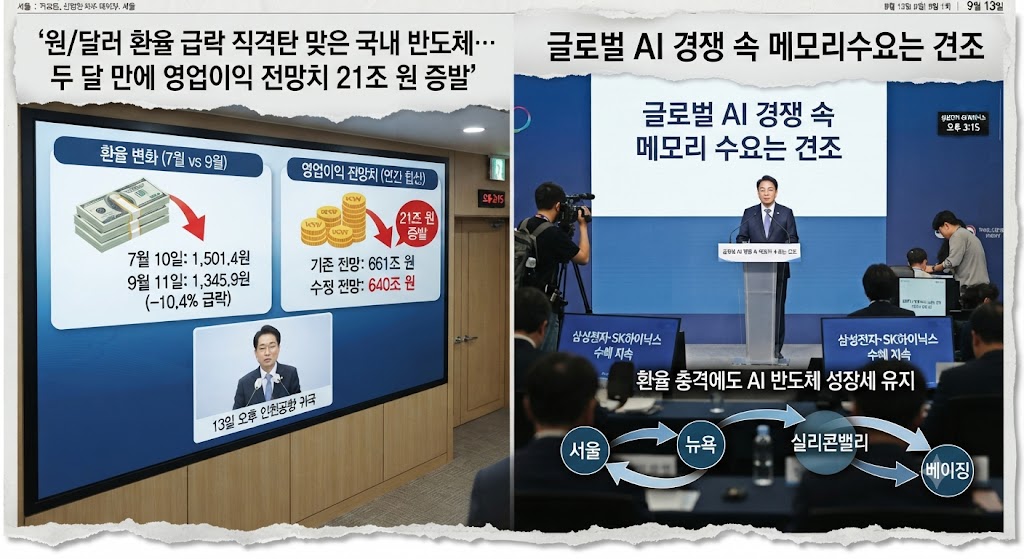
13일 금융투자업계에 따르면, 지난 11일 주간 거래 종가 기준으로 원/달러 환율은 1345.9원을 기록했다. 이는 지난 7월 10일의 1501.4원과 비교할 때 불과 두 달 만에 10.4% 급락한 수치다. 이처럼 원화 가치가 급격히 강세를 보이면서 달러화로 수출 대금을 정산하는 국내 반도체 대기업들의 실적 기대치에도 직접적인 타격이 가해졌다.
연합인포맥스 집계에 따르면, 지난 7월 10일 기준 삼성전자와 SK하이닉스의 올해 연간 합산 영업이익 컨센서스는 661조 원(삼성전자 384조 원·SK하이닉스 277조 원)에 달했으나, 지난 11일 기준으로는 640조 원(삼성전자 377조 원·SK하이닉스 263조 원)으로 두 달 만에 21조 원 가량 축소됐다.
분기별 실적 전망 역시 하향세를 피하지 못했다. 올 3분기 합산 영업이익 컨센서스는 지난 7월 199조 원에서 최근 188조 원으로 내려앉았다. 반도체 기업들은 높은 수출 비중으로 인해 원화 환산 과정에서 환율 변동의 직격탄을 맞는다.
SK하이닉스는 반기보고서를 통해 환율이 10% 하락할 경우 법인세비용차감전순이익이 약 4조 7500억 원 감소한다고 분석한 바 있으며, 실제로 삼성전자 역시 상반기 전체 매출액 258조 6000억 원 중 95%를 상회하는 245조 7000억 원을 수출을 통해 올린 것으로 집계됐다. 증권가에서는 견조한 메모리 출하량에도 불구하고 비우호적인 환율 여건과 일부 완제품(MX) 부문의 부진이 3분기 실적에 부담으로 작용하고 있다고 분석했다.
다만 인공지능(AI) 인프라 확산에 따른 고부가가치 메모리 수요의 구조적 성장세는 당분간 이어질 것이라는 전망이 우세하다. 시장조사업체 트렌드포스는 낮은 재고 수준 속에서 3분기에도 메모리 가격 상승세가 유지될 것으로 내다봤다.
김동원 KB증권 리서치본부장은 내년 메모리 시장이 고대역폭메모리(HBM4) 수요 급증과 서버용 DDR5 호조에 힘입어 역대 최대 성장률을 기록할 것이라며, 미·중 간의 AI 경쟁 지속이 국내 반도체 투톱에 최대 수혜로 작용할 것으로 전망했다.
댓글 0
최신순