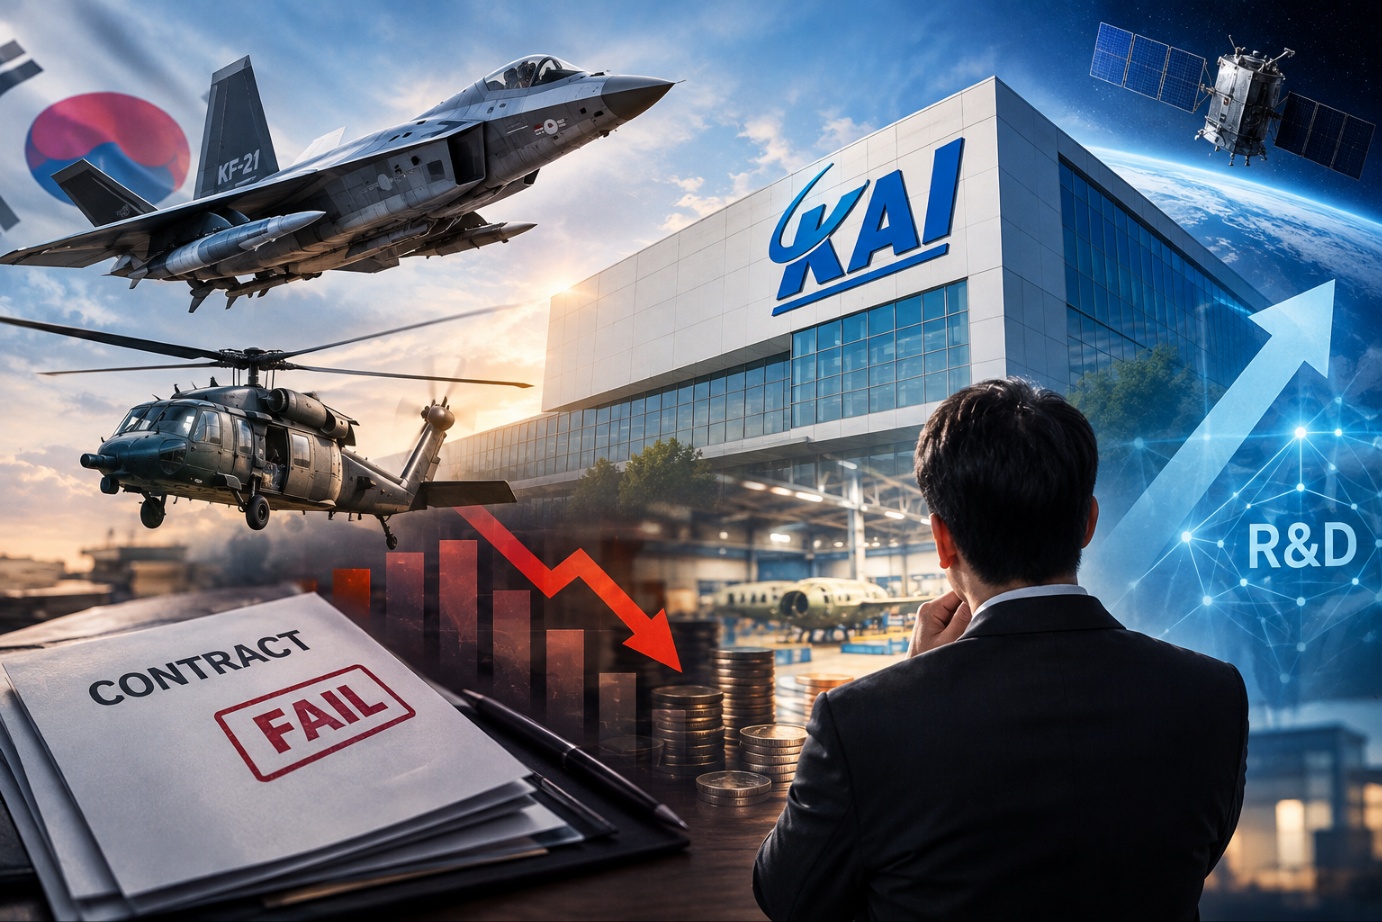
[시사큐브=양동원기자] K방산 수출 호황 속에서 국내 유일의 항공기 체계종합업체인 한국항공우주산업(KAI)이 신규 수주, 후속 개발, 수익성 개선이라는 복합적인 과제에 직면했다. 주요 사업 입찰에서 잇달아 고배를 마신 데다 재고 자산과 차입금이 급증하면서, 새 경영진 체제에서 돌파구를 마련할 수 있을지 시장의 관심이 쏠린다.
방산 및 증권가에 따르면, KAI의 올해 상반기 국내외 전체 신규 수주는 약 6300억 원으로 연간 목표치인 10조 4383억원의 약 6% 수준에 그쳤다. 이에 따라 총수주 잔액 역시 지난해 말 27조 3437억원에서 올해 6월 말 25조 7502억원으로 감소했다. 대형 계약 체결 시점에 따라 수주 규모의 변동성이 크다는 점을 감안하더라도, 하반기 가시적인 계약 성과가 절실한 상황이다.
특히 지난해 주요 항공·우주사업 입찰에서 연달아 낙방한 타격이 컸다. KAI는 UH/HH-60 헬기 성능 개량 사업을 대한항공에 내주었고, 전자전기 체계 개발 사업은 LIG디펜스&에어로스페이스(LIG D&A)·대한항공 컨소시엄이 1조 5593억 원에 수주했다. 아울러 항공통제기 2차 사업은 방위사업청이 미국 L3해리스와 직접 계약을 체결했으며, 천리안위성 5호 시스템 및 본체 개발 주관 기관 선정 결과에도 이의를 제기하는 등 수주 전선에 적신호가 켜졌다. 전문가들은 독자 개발 능력을 갖춘 KAI가 제안 전략과 가격 경쟁력, 특수임무 장비 통합 역량 등을 면밀히 점검해야 한다고 지적한다.
수익성과 재무 건전성 지표에도 부담이 커지고 있다. KAI의 연결 매출은 2023년 3조 8193억 원, 2024년 3조 6337억 원, 2025년 3조 6964억 원으로 3년째 3조 원대에 머물러 있다. 올해 상반기 매출은 KF-21 및 상륙공격헬기 등 체계 개발 사업 진척으로 2조 2606억 원을 기록했으나, 영업이익은 1156억 원으로 감소했고 영업이익률도 전년 동기 8.6%에서 5.1%로 하락했다.
재고 자산과 차입금 규모는 가파르게 치솟았다. 수주 물량 확대에 따른 원재료 및 제작 기체 증가로 재고 자산은 2023년 말 1조 7365억 원에서 올해 6월 말 3조 9926억 원으로 2.3배 불어났다. 같은 기간 총차입금 역시 6082억 원에서 2조 9801억 원으로 급증했으며, 영업활동현금흐름은 2023년부터 3년 연속 마이너스를 기록해 운전 자금 압박이 가중되고 있다. 납기 관리 측면에서도 소형무장헬기(LAH) 납품 재개 대기, 폴란드형 FA-50(FA-50PL)의 인도 일정 조정 등 해결해야 할 과제가 산적해 있다.
이와 함께 KF-21 체계 개발 종결 이후 숙련 인력의 이탈을 막고 연구개발(R&D) 역량을 유지할 ‘블록버스터급’ 후속 과제 확보도 시급한 과제로 꼽힌다. 지난 3월 취임한 김종출 KAI 사장은 인공지능(AI) 파일럿, 유·무인 복합체계, 무인기 및 우주 분야로의 사업 다각화 구상을 밝힌 바 있다.
업계 관계자는 “KAI가 방산 수출의 낙수효과를 온전히 누리기 위해서는 신사업 구상을 실제 투자와 계약으로 구체화하는 동시에, 급증한 운전 자금 부담을 해소하고 납기 안정성을 증명해야 한다”라며 “정부의 후속 사업 일정과 연계한 중장기 인력 운용 전략이 향후 기업가치의 향방을 가를 것”이라고 분석했다.
댓글 0
최신순