[시사큐브=양동원기자] 국내 대표 기업인 삼성전자가 다가오는 3분기 잠정실적 발표에서 분기 기준 사상 처음으로 영업이익 100조 원 고지를 돌파할 것으로 점쳐지며 국내외 제약·바이오 및 금융·증권 시장의 이목이 집중되고 있다.
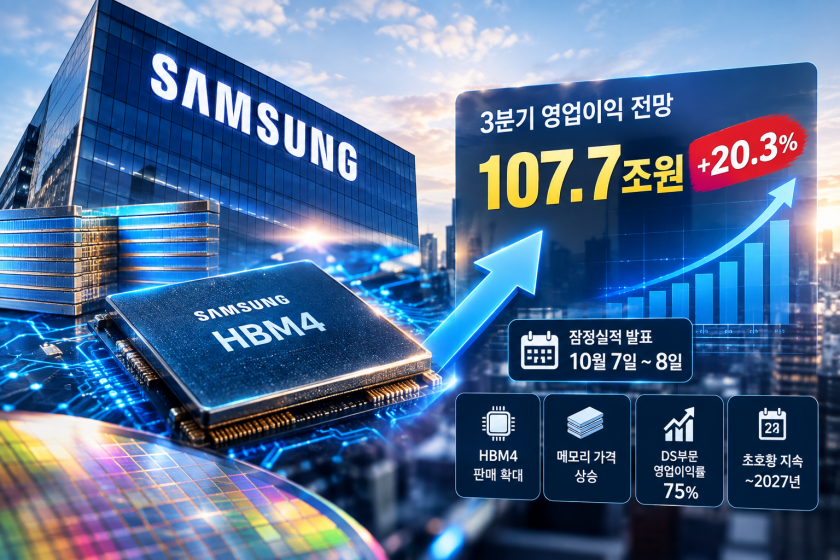
금융투자업계 및 증권가에 따르면, DB증권·미래에셋증권·BNK투자증권 등 주요 증권사 3곳의 실적 전망치를 분석한 결과 삼성전자의 3분기 평균 영업이익 추정치는 107조 7,000억 원으로 집계됐다. 이는 직전 분기인 2분기 확정 영업이익(89조 4,000억 원) 대비 약 20.3% 급증한 수치다.
이번 실적 호조의 주된 배경에는 인공지능(AI) 반도체 시장의 핵심인 고대역폭 메모리(HBM) 경쟁력 강화가 자리 잡고 있다. 특히 HBM 시장에서 점유율을 적극적으로 끌어올린 가운데, HBM4 판매 확대와 D램·낸드플래시 가격 상승, 기업용 솔리드스테이트드라이브(eSSD)의 강력한 수요가 맞물려 메모리 사업 부문이 실적 성장을 강력하게 뒷받침하고 있다.
연합인포맥스가 최근 한 달 내 보고서를 낸 증권사 8곳의 컨센서스를 집계한 결과에서도 삼성전자의 3분기 매출액은 200조 2,790억 원, 영업이익은 106조 9,887억 원에 이를 것으로 추정됐다. 이 전망대로라면 3분기 영업이익 단일 수치만으로도 지난해 연간 총영업이익(43조 6,000억 원)의 2배를 가볍게 웃돌게 된다. 올해 상반기 누적 영업이익(146조 7,000억 원)을 합산할 경우 3분기 만에 누적 영업이익 250조 원을 돌파하는 역사적인 기록을 쓰게 된다.
삼성전자는 다가오는 10월 7일 또는 8일경 3분기 잠정실적을 공식 발표할 예정이다. 수익성 역시 역대 최고 수준에 근접할 것으로 예상된다. 업계에 따르면 3분기 DS(반도체) 부문의 영업이익률은 72~75% 수준으로 추정되며, 이 중 D램 부문의 영업이익률은 80%를 상회할 가능성이 거론된다. 2분기 DS부문 영업이익률이 약 70%였던 것과 비교하면 수익성이 한층 더 강화된 셈이다.
삼성전자 관계자는 “3분기 HBM4 매출은 전 분기 대비 3배 이상 확대될 것으로 전망되며, 하반기 기준으로는 전체 HBM 매출의 60%를 넘어설 것”이라고 밝혔다. 실제로 삼성전자는 지난 2월 세계 최초로 HBM4 양산 출하에 성공하며 엔비디아의 차세대 AI 가속기 플랫폼 ‘베라 루빈’ 공급망에 안정적으로 진입한 바 있다.
다만 일각에서는 포트폴리오 다변화에 따른 미세한 수익성 변동 요인도 제기된다. 최근 범용 D램의 수익성이 매우 높아진 상황에서 회사가 HBM 비중을 전략적으로 늘려가고 있기 때문이다. 업계 전문가들은 “범용 D램의 높은 마진 속에서도 HBM4 양산 확대 등 미래 포트폴리오 강화를 위한 투자는 지속될 것”이라고 진단했다.
시장조사업체 트렌드포스 등 주요 기관에 따르면 3분기 D램과 낸드 가격은 전 분기 대비 각각 13~18%, 10~15% 상승하며 두 자릿수 오름세를 이어갈 것으로 보인다. 다만 비메모리(파운드리·시스템LSI) 부문은 3분기에도 1조 원 안팎의 적자가 불가피할 것으로 관측되며, 모바일경험(MX) 및 네트워크 사업부 역시 적자 폭이 다소 확대될 것으로 예상된다.
그럼에도 불구하고 증권가에서는 다가오는 4분기 삼성전자가 3분기를 뛰어넘는 120조 원 안팎의 영업이익을 거두며 올해 연간 영업이익이 370조 원에 육박할 수 있다는 관측을 내놓고 있다. 메모리 가격 상승세와 구조적인 수급 불균형이 맞물리면서 당분간 반도체 ‘초호황’ 국면은 오는 2027년까지 굳건히 이어질 것으로 전망된다.
댓글 0
최신순